Domain brandschutzzertifikat.de kaufen?
Wir ziehen mit dem Projekt
brandschutzzertifikat.de um.
Sind Sie am Kauf der Domain
brandschutzzertifikat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain brandschutzzertifikat.de kaufen?
Was heist Ertrag?
Ertrag bezieht sich auf den Gewinn oder das Einkommen, das aus einer Investition oder einer geschäftlichen Tätigkeit erzielt wird. Er kann sich auf verschiedene Arten von Einkommen beziehen, wie zum Beispiel den Umsatz aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen aus Anlagen oder Dividenden aus Aktien. Der Ertrag ist ein wichtiger Kennwert für die Bewertung der Rentabilität einer Investition oder eines Unternehmens. Er wird oft als Prozentsatz des investierten Kapitals oder des Umsatzes berechnet, um die Effizienz und Rentabilität einer Geschäftstätigkeit zu messen. In der Finanzwelt ist der Ertrag ein zentraler Begriff, der eng mit dem Konzept des Risikos verbunden ist. **
Was bedeutet hoher Ertrag?
Hoher Ertrag bezieht sich auf den Gewinn oder die Rendite, die aus einer Investition oder einem Geschäftsvorgang erzielt wird. Ein hoher Ertrag bedeutet, dass die Einnahmen oder Gewinne im Verhältnis zu den eingesetzten Mitteln oder Investitionen signifikant sind. Dies kann durch effizientes Management, gute Marktbedingungen oder eine erfolgreiche Geschäftsstrategie erreicht werden. Ein hoher Ertrag ist für Unternehmen wichtig, um ihr Wachstum zu fördern, Investoren anzulocken und langfristige Rentabilität zu gewährleisten. Es ist ein Maßstab für den Erfolg und die Rentabilität einer Investition oder eines Unternehmens. **

Ähnliche Suchbegriffe für Ertrag
Top-Angebote
Produkte zum Begriff Ertrag:
-
Sicherheit und Prüfung von SAP-Systemen, Fachbücher von Thomas TiedeSie wollen sichergehen, dass Ihre SAP-Systeme alle Sicherheitsanforderungen erfüllen und ordnungsgemäss konfiguriert sind? Dann führt kein Weg an diesem Standardwerk vorbei. Der Autor zeigt Ihnen Schritt für Schritt, wie Sie bei der Prüfung vorgehen müssen, und vermittelt Ihnen das nötige Hintergrundwissen. Alle Prüfungsthemen werden systematisch und verständlich behandelt – aktuell zu SAP S/4HANA. Aus dem Inhalt: Umgang mit dem SAP-System Werkzeuge zur Prüfung Aufbau von SAP-Systemen und -Landschaften Allgemeine Systemsicherheit Protokollierung Sichere Remote Function Calls Ordnungsmässige Verbuchungsvorgänge Benutzerauswertungen Sichere Eigenentwicklungen Berechtigungen für SAP-Fiori-Anwendungen Sicherheit von SAP HANA.119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schaukasten 6x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 6xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 6 x DIN A4 (3x2) Sichtmaß: 660 x 615 mm Rahmenmaß: 741 x 696 x 23 mm Öffnungsrichtung: zur Seite107,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
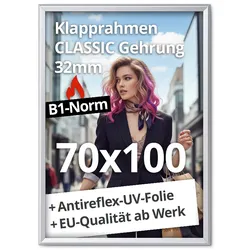
Klapprahmen 70x100 32mm B1 Norm brandsicher Brandschutz Plakatrahmen Rahmen BrandschutzrahmenBrandschutz-Klapprahmen der CLASSIC-Serie mit 32mm Rahmenbreite, silber eloxiert in EV1/E6 und Ecken "auf Gehrung" (spitz) inkl. Eckverbindungen aus Stahl, mit B1-Zertifikat nach DIN 4102 (schwer entflammbar). Die Rückwand der Klapprahmen besteht aus verzinktem Metall. Die kompletten Klappprofile (Ober- und Unterkonstruktion) der Klapprahmen sind aus hochwertigem Aluminium und werden von langlebigen Metallfedern gehalten. Eine UV-beständige Antireflex-Posterschutzfolie schützt die Poster vor dem Ausbleichen durch Sonneneinstrahlung. Die Klapprahmen können durch die vorgefertigten Bohrungen unter den Klappprofilen an der Wand verschraubt werden oder mittels Abhängeset von der Decke abgehangen werden, ebenso ist ein Verkleben auf glatter Oberfläche möglich. Hinweis: Durch die B1-Norm ist der Klapprahmen z.B. geeignet für Fluchtwege, Hausflure, Schulen, Kindergärten und viele weitere öffentlich zugängliche Gebäude. Format: 700 x 1000 mm Sichtmaß: 682 x 982 mm Rahmenmaß: 745 x 1045 x 18,5 mm53,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
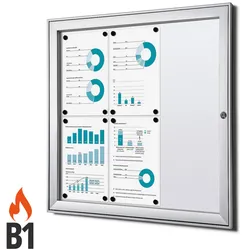
Schaukasten 4x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 4xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 4 x DIN A4 (2x2) Sichtmaß: 440 x 615 mm Rahmenmaß: 521 x 696 x 23 mm Öffnungsrichtung: zur Seite86,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Was ist der Ertrag?
Der Ertrag bezieht sich auf den Gewinn oder das Einkommen, das aus einer Investition oder einer geschäftlichen Tätigkeit erzielt wird. Er kann in Form von Geld, Waren oder Dienstleistungen gemessen werden. Der Ertrag ist ein wichtiger Indikator für den Erfolg eines Unternehmens und wird oft verwendet, um die Rentabilität einer Investition zu bewerten. Er kann auch als Kennzahl verwendet werden, um die Effizienz und Leistungsfähigkeit eines Unternehmens zu bewerten. Letztendlich ist der Ertrag das Ergebnis der Einnahmen abzüglich der Kosten, die für die Erzielung dieser Einnahmen angefallen sind. **
-
Wann entsteht ein Ertrag?
Ein Ertrag entsteht, wenn ein Unternehmen Einnahmen durch den Verkauf von Produkten oder Dienstleistungen erzielt. Dieser Erlös muss die Kosten decken, die für die Herstellung oder Bereitstellung der Produkte oder Dienstleistungen angefallen sind. Erst wenn die Einnahmen die Kosten übersteigen, spricht man von einem Ertrag. Ein Ertrag kann also nur entstehen, wenn das Unternehmen einen Gewinn erwirtschaftet. Wann genau ein Ertrag entsteht, hängt also davon ab, ob die Einnahmen die Kosten übersteigen und somit ein Gewinn erzielt wird. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
Was ist ein Periodenfremder Ertrag?
Ein Periodenfremder Ertrag ist ein Ertrag, der nicht in der aktuellen Periode erzielt wurde, sondern in einer anderen Periode entstanden ist. Dies kann beispielsweise durch den Verkauf von langfristigen Vermögenswerten wie Grundstücken oder Beteiligungen entstehen. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um eine klare Trennung zwischen periodenfremden und periodenbezogenen Erträgen zu ermöglichen. Periodenfremde Erträge können das Ergebnis einer Periode stark beeinflussen und sollten daher bei der Analyse der finanziellen Performance eines Unternehmens berücksichtigt werden. Es ist wichtig zu beachten, dass periodenfremde Erträge nicht zur operativen Leistungsfähigkeit eines Unternehmens beitragen und daher bei der Bewertung der langfristigen Rentabilität kritisch betrachtet werden sollten. **
Sind Abschreibungen Ertrag oder Aufwand?
Sind Abschreibungen Ertrag oder Aufwand? Abschreibungen sind ein Aufwandsposten in der Gewinn- und Verlustrechnung, da sie die Wertminderung von Vermögenswerten über deren Nutzungsdauer hinweg erfassen. Sie mindern somit den Gewinn eines Unternehmens. Obwohl Abschreibungen keinen direkten Cashflow darstellen, sind sie dennoch wichtig für die langfristige finanzielle Gesundheit eines Unternehmens, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten widerspiegeln. Insgesamt sind Abschreibungen also ein Aufwand, der die finanzielle Leistungsfähigkeit eines Unternehmens korrekt darstellt. **
Top-Angebote
Produkte zum Begriff Ertrag:
-
Die ertrag- und umsatzsteuerliche Behandlung von Eigenbetrieben der öffentlichen Hand, Fachbücher von David GehlenMasterarbeit aus dem Jahr 2017 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,7, Friedrich-Alexander-Universität Erlangen-Nürnberg, Sprache: Deutsch. Abstract: Es soll, nachdem die Notwendigkeit einer Erfassung der öffentlichen Hand im Ertrag- und Umsatzsteuersystem erläutert worden ist, einleitend in Kapitel 2 zunächst die hierfür erforderliche zentrale Besteuerungsgrundlage in Form des Betriebs gewerblicher Art dargestellt werden. Ausgehend von der gesetzlichen Definition sollen hierfür die einzelnen von Gesetzgeber und Finanzverwaltung geschaffenen Voraussetzungen für das Bestehen dieser Besteuerungsgrundlage erörtert werden und zudem steuerlich relevante Tätigkeiten von nicht relevanten Tätigkeiten der Eigenbetriebe abgegrenzt werden. Kapitel 3 erweitert anschliessend die allgemeinen Regelungen zum Betrieb gewerblicher Art um den praxisrelevanten Sachverhalt der D.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zulassung, Prüfung, Zertifizierung, Fachbücher von David HagenDas Fachbuch "Zulassung, Prüfung, Zertifizierung" von David Hagen bietet eine umfassende Analyse der Regulierungsbestrebungen in der höheren Musikausbildung. Es beleuchtet die Entwicklung von Zulassungs-, Prüfungs- und Zertifizierungsverfahren seit dem frühen 19. Jahrhundert bis zur NS-Zeit. Der Autor untersucht die damit verbundenen Interessen, Hoffnungen und Konflikte, die sowohl staatliche Akteure als auch Ausbildungsinstitutionen und berufsständische Interessengruppen betreffen. Durch die Rekonstruktion dieser Geschichte wird deutlich, wie sich das Verhältnis von Musik und öffentlichem Bildungswesen im Laufe der Zeit verändert hat. Das Buch bietet eine neue Perspektive auf die rechtlichen und verwaltungstechnischen Rahmenbedingungen der Musikausbildung und zeigt auf, wie diese die Ausbildung und den Zugang zu Berufen in der Musik beeinflussten. Es ist eine wertvolle Ressource für alle, die sich mit der Geschichte und den Strukturen der Musikausbildung auseinandersetzen möchten.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheit und Prüfung von SAP-Systemen, Fachbücher von Thomas TiedeSie wollen sichergehen, dass Ihre SAP-Systeme alle Sicherheitsanforderungen erfüllen und ordnungsgemäss konfiguriert sind? Dann führt kein Weg an diesem Standardwerk vorbei. Der Autor zeigt Ihnen Schritt für Schritt, wie Sie bei der Prüfung vorgehen müssen, und vermittelt Ihnen das nötige Hintergrundwissen. Alle Prüfungsthemen werden systematisch und verständlich behandelt – aktuell zu SAP S/4HANA. Aus dem Inhalt: Umgang mit dem SAP-System Werkzeuge zur Prüfung Aufbau von SAP-Systemen und -Landschaften Allgemeine Systemsicherheit Protokollierung Sichere Remote Function Calls Ordnungsmässige Verbuchungsvorgänge Benutzerauswertungen Sichere Eigenentwicklungen Berechtigungen für SAP-Fiori-Anwendungen Sicherheit von SAP HANA.119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schaukasten 6x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 6xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 6 x DIN A4 (3x2) Sichtmaß: 660 x 615 mm Rahmenmaß: 741 x 696 x 23 mm Öffnungsrichtung: zur Seite107,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heist Ertrag?
Ertrag bezieht sich auf den Gewinn oder das Einkommen, das aus einer Investition oder einer geschäftlichen Tätigkeit erzielt wird. Er kann sich auf verschiedene Arten von Einkommen beziehen, wie zum Beispiel den Umsatz aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen aus Anlagen oder Dividenden aus Aktien. Der Ertrag ist ein wichtiger Kennwert für die Bewertung der Rentabilität einer Investition oder eines Unternehmens. Er wird oft als Prozentsatz des investierten Kapitals oder des Umsatzes berechnet, um die Effizienz und Rentabilität einer Geschäftstätigkeit zu messen. In der Finanzwelt ist der Ertrag ein zentraler Begriff, der eng mit dem Konzept des Risikos verbunden ist. **
-
Was bedeutet hoher Ertrag?
Hoher Ertrag bezieht sich auf den Gewinn oder die Rendite, die aus einer Investition oder einem Geschäftsvorgang erzielt wird. Ein hoher Ertrag bedeutet, dass die Einnahmen oder Gewinne im Verhältnis zu den eingesetzten Mitteln oder Investitionen signifikant sind. Dies kann durch effizientes Management, gute Marktbedingungen oder eine erfolgreiche Geschäftsstrategie erreicht werden. Ein hoher Ertrag ist für Unternehmen wichtig, um ihr Wachstum zu fördern, Investoren anzulocken und langfristige Rentabilität zu gewährleisten. Es ist ein Maßstab für den Erfolg und die Rentabilität einer Investition oder eines Unternehmens. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Was ist der Ertrag?
Der Ertrag bezieht sich auf den Gewinn oder das Einkommen, das aus einer Investition oder einer geschäftlichen Tätigkeit erzielt wird. Er kann in Form von Geld, Waren oder Dienstleistungen gemessen werden. Der Ertrag ist ein wichtiger Indikator für den Erfolg eines Unternehmens und wird oft verwendet, um die Rentabilität einer Investition zu bewerten. Er kann auch als Kennzahl verwendet werden, um die Effizienz und Leistungsfähigkeit eines Unternehmens zu bewerten. Letztendlich ist der Ertrag das Ergebnis der Einnahmen abzüglich der Kosten, die für die Erzielung dieser Einnahmen angefallen sind. **
Ähnliche Suchbegriffe für Ertrag
-
Klapprahmen 70x100 32mm B1 Norm brandsicher Brandschutz Plakatrahmen Rahmen BrandschutzrahmenBrandschutz-Klapprahmen der CLASSIC-Serie mit 32mm Rahmenbreite, silber eloxiert in EV1/E6 und Ecken "auf Gehrung" (spitz) inkl. Eckverbindungen aus Stahl, mit B1-Zertifikat nach DIN 4102 (schwer entflammbar). Die Rückwand der Klapprahmen besteht aus verzinktem Metall. Die kompletten Klappprofile (Ober- und Unterkonstruktion) der Klapprahmen sind aus hochwertigem Aluminium und werden von langlebigen Metallfedern gehalten. Eine UV-beständige Antireflex-Posterschutzfolie schützt die Poster vor dem Ausbleichen durch Sonneneinstrahlung. Die Klapprahmen können durch die vorgefertigten Bohrungen unter den Klappprofilen an der Wand verschraubt werden oder mittels Abhängeset von der Decke abgehangen werden, ebenso ist ein Verkleben auf glatter Oberfläche möglich. Hinweis: Durch die B1-Norm ist der Klapprahmen z.B. geeignet für Fluchtwege, Hausflure, Schulen, Kindergärten und viele weitere öffentlich zugängliche Gebäude. Format: 700 x 1000 mm Sichtmaß: 682 x 982 mm Rahmenmaß: 745 x 1045 x 18,5 mm53,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schaukasten 4x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 4xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 4 x DIN A4 (2x2) Sichtmaß: 440 x 615 mm Rahmenmaß: 521 x 696 x 23 mm Öffnungsrichtung: zur Seite86,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schaukasten 8x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 8xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 8 x DIN A4 (4x2) Sichtmaß: 880 x 615 mm Rahmenmaß: 961 x 696 x 23 mm Öffnungsrichtung: zur Seite129,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schaukasten 9x A4, B1 Norm Brandschutz brandsicher schwer entflammbar 9xA4Eleganter Aluminium-Schaukasten, silber eloxiert in EV1/E6 mit UV-resistenter Polycarbonat-Frontscheibe, geprüft auf Baustoffklasse B1 nach DIN 4102 (schwer entflammbar). Verschließbar, inkl. 2 Schlüssel. Rückwand aus speziell beschichtetem Stahlblech, magnethaftend und mit speziellen Markern beschreibbar. Ideal zur Verwendung in Eingangsbereichen, auf Fluren oder allen anderen Orten, um auf einfache Weise regelmäßig Informationen zu präsentieren. Preis-Leistungs-Vorteil: Bitte beachten Sie, dass unser Schaukasten der Ausstattungsreihe S-Line über eine abschließbare Fronttür verfügt, bei der das Schloss im umlaufenden Aluminiumrahmen integriert ist. Bei anderen Modellen dieser Preisklasse sitzt das Schloss in der Regel direkt in der Scheibe und kann daher leichter ausbrechen oder zerstört werden. Format: 9 x DIN A4 (3x3) Sichtmaß: 660 x 922 mm Rahmenmaß: 741 x 1004 x 23 mm Öffnungsrichtung: zur Seite190,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht ein Ertrag?
Ein Ertrag entsteht, wenn ein Unternehmen Einnahmen durch den Verkauf von Produkten oder Dienstleistungen erzielt. Dieser Erlös muss die Kosten decken, die für die Herstellung oder Bereitstellung der Produkte oder Dienstleistungen angefallen sind. Erst wenn die Einnahmen die Kosten übersteigen, spricht man von einem Ertrag. Ein Ertrag kann also nur entstehen, wenn das Unternehmen einen Gewinn erwirtschaftet. Wann genau ein Ertrag entsteht, hängt also davon ab, ob die Einnahmen die Kosten übersteigen und somit ein Gewinn erzielt wird. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
-
Was ist ein Periodenfremder Ertrag?
Ein Periodenfremder Ertrag ist ein Ertrag, der nicht in der aktuellen Periode erzielt wurde, sondern in einer anderen Periode entstanden ist. Dies kann beispielsweise durch den Verkauf von langfristigen Vermögenswerten wie Grundstücken oder Beteiligungen entstehen. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um eine klare Trennung zwischen periodenfremden und periodenbezogenen Erträgen zu ermöglichen. Periodenfremde Erträge können das Ergebnis einer Periode stark beeinflussen und sollten daher bei der Analyse der finanziellen Performance eines Unternehmens berücksichtigt werden. Es ist wichtig zu beachten, dass periodenfremde Erträge nicht zur operativen Leistungsfähigkeit eines Unternehmens beitragen und daher bei der Bewertung der langfristigen Rentabilität kritisch betrachtet werden sollten. **
-
Sind Abschreibungen Ertrag oder Aufwand?
Sind Abschreibungen Ertrag oder Aufwand? Abschreibungen sind ein Aufwandsposten in der Gewinn- und Verlustrechnung, da sie die Wertminderung von Vermögenswerten über deren Nutzungsdauer hinweg erfassen. Sie mindern somit den Gewinn eines Unternehmens. Obwohl Abschreibungen keinen direkten Cashflow darstellen, sind sie dennoch wichtig für die langfristige finanzielle Gesundheit eines Unternehmens, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten widerspiegeln. Insgesamt sind Abschreibungen also ein Aufwand, der die finanzielle Leistungsfähigkeit eines Unternehmens korrekt darstellt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.